Domain red2.de kaufen?
Wir ziehen mit dem Projekt
red2.de um.
Sind Sie am Kauf der Domain
red2.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain red2.de kaufen?
Sind bereitstellungszinsen zulässig?
Sind Bereitstellungszinsen zulässig? Bereitstellungszinsen sind grundsätzlich zulässig, wenn sie vertraglich vereinbart wurden und im Rahmen der gesetzlichen Vorgaben liegen. Sie dienen dazu, den Kreditgeber für entgangene Zinsen zu entschädigen, wenn der Kreditnehmer das Darlehen nicht sofort in Anspruch nimmt. Allerdings dürfen die Bereitstellungszinsen nicht übermäßig hoch sein und müssen transparent und nachvollziehbar sein. Es empfiehlt sich daher, die genauen Konditionen im Kreditvertrag zu prüfen und gegebenenfalls mit einem Experten zu klären, ob die Bereitstellungszinsen angemessen sind. **
Wer zahlt bereitstellungszinsen?
Wer zahlt Bereitstellungszinsen? Bereitstellungszinsen werden in der Regel von Kreditnehmern gezahlt, wenn sie einen Kredit in Anspruch nehmen, aber die Auszahlung des gesamten Betrags verzögern. Diese Zinsen dienen als Ausgleich für die Bereitstellung des Geldes durch die Bank, das in dieser Zeit nicht anderweitig verwendet werden kann. Die Höhe der Bereitstellungszinsen kann je nach Kreditinstitut und Vertrag variieren. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und in welcher Höhe Bereitstellungszinsen anfallen. **


Ähnliche Suchbegriffe für Bereitstellungszinsen
Top-Angebote
Produkte zum Begriff Bereitstellungszinsen:
-
Famanu Kofferset - Hochwertig - Flexibel - Universell - ReisekofferDas Famanu Kofferset ist der ideale Begleiter für alle Reisearten. Mit verschiedenen Größen - Handgepäck, mittel und XL - bietet es zahlreiche Optionen, egal ob für einen Städtetrip, einen Sommerurlaub, kurzfristige Flüge oder Geschäftsreisen. Die robuste Hartschale sorgt für einen sicheren Transport des Gepäcks. Die Koffer bestehen aus hochwertigem ABS-Kunststoff und sind mit Dure-Flex-Technologie ausgestattet, die für eine hohe Widerstandsfähigkeit sorgt. Das moderne Design behält stets seine ursprüngliche Form und ist stoßfest, was die Koffer zur perfekten Wahl für Reisende macht. Ein integriertes Zahlenschloss bietet zusätzliche Sicherheit und schützt das Gepäck vor unbefugtem Zugriff. Praktisch ist auch die Möglichkeit, die Koffer ineinander zu verstauen, sowie die ergonomische Teleskopstange mit zwei Höhenstufen, die eine aufrechte Haltung beim Transport ermöglicht. Lieferumfang: 1 x Handgepäck, 1 x mittelgroßer Koffer, 1 x XL-Koffer.336,07 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Commons Ökonomie. Nachhaltig, resilient, effizient?Commons Ökonomie. Nachhaltig, resilient, effizient? , Die Idee der "Allmende", Gemeingüter oder "Commons" genießt als mehr oder weniger radikale Alternative zur aktuellen Wirtschaftsweise hohe Wertschätzung. Dabei lebt sie von einer gewissen Offenheit gegenüber alternativen politischen Philosophien und Ideologie. Sie kann sowohl als eine moderne Bekräftigung liberaler Staatsskepsis als auch als kluge Weiterentwicklung traditionaler Wirtschaftsformen (möglicherweise verbunden mit eher konservativer Sichtweisen) gesehen werden. Was macht die Faszination von Commons vor dem Hintergrund aktueller Herausforderungen aus? Wie hängen Commons und die politischen Herausforderungen der sozial-ökologischen Transformation zusammen? Welche Bezüge gibt es zu anderen Nachhaltigkeitsnarrativen oder zur Debatte um Resilienz? Auf der Suche nach Antworten auf dieser Fragen liefert das neue Jahrbuch "Normative und institutionelle Grundfragen der Ökonomik" auch eine Kritik der Ontologien, die dem derzeitigen Wirtschaftssystem und der Überhöhung privater Eigentumsrechte im Rechtssystem zugrunde liegen. 978-3-7316-1567-5 Inhalt: Ulrich Klüh und Richard Sturn: Gemeinschaftlich Wirtschaften? Wie nachhaltig, resilient und effizient sind Commons? Clemens M. Schmidt, Leonie N. Mader und Andrea Maurer: Commons: soziale Einbettungsformen gemeinschaftlichen Wirtschaftens Nils Goldschmidt und Theo Simon: Die Governance der sozialen Kohäsion in der Sozialen Marktwirtschaft Julian Degan und Bernhard Emunds: Private land ownership and the city as a commons An economic-ethical reflection on the challenge of rapidly rising urban land prices Notburga Ott und Miriam Beblo: Familien als Commons - Sorgearbeit fairteilen? Frank Schulz-Nieswandt, Julia Beideck, Johannes Blome-Drees, Simon Micken, Joschka Moldenhauer und Philipp Thimm: Gemeinwohl und die Form der Genossenschaft. Die Genossenschaft als Form für Gemeinwohlaufgaben und ihre mögliche Ausdrucksgestalt als Commoning Anja Niedworok: Die Schweizer Genossenschaften als resilientes Organisationsmodell. Eine Folge übermäßiger Anpassung? Anke Kopsch, Werner Stork, Maximilian Grund: Resilienz und Neugier. Ein neues Leitbild für das Management in Zeiten der Transformation Rudolf Dujmovits: Design Principles für Allmende-Institutionen im Spannungsfeld von Übernutzung, Unterbereitstellung und polyzentrischer Klimapolitik Stephan Hobe: Common Heritage of Humanity - Gemeinsames Erbe der Menschheit Friederike Edel, Armin Schuster und Werner Stork: Die resiliente und neugierige Verantwortungsgesellschaft und der potenzielle Beitrag von Genossenschaften zur Aktivierung der Zivilgesellschaft Katja Schubel: Demokratisierung städtischen Raums: Ein Recht für Urban Commons Jan-Felix Schrape: Digitalisierung und das Versprechen sozioökonomischer Dezentralisierung Richard Sturn: Commons als politische Institutionen in der Digitalen Transformation , Weitere ABS-Teile > Bremsen & Bremsenteile , Erscheinungsjahr: 202407, Titel der Reihe: Jahrbuch normative und institutionelle Grundfragen der Ökonomik#21#, Redaktion: Sturn, Richard~Klüh, Ulrich, Seitenzahl/Blattzahl: 334, Keyword: Allmende-Güter; Digitale Transformation; Digitalisierung; Gemeinsames Erbe der Menschheit; Gemeinwohl; Genossenschaften; Sorgearbeit; Verantwortungsgesellschaft, Fachschema: Wirtschaftstheorie~Verhalten / Wirtschaft, Arbeit, Recht, Fachkategorie: Verhaltensökonomie, Imprint-Titels: Jahrbuch normative und institutionelle Grundfragen der Ökonomik, Warengruppe: HC/Volkswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 207, Breite: 136, Höhe: 24, Gewicht: 456, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
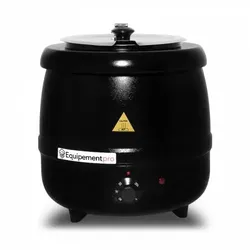
Professioneller Suppenwärmer 10L Edelstahl 400W – Schnell & Zuverlässig für GastronomieMit diesem professionellen Suppenwärmer 10 Liter halten Sie Suppen und Saucen während des gesamten Service perfekt warm. Ideal für Gastronomie, Buffets und Großküchen, überzeugt er durch seine robuste Edelstahlkonstruktion, hohe Leistung und eine herausnehmbare Einsatzschale für leichte Reinigung. Mit 400W Leistung bietet er schnelles Aufheizen und ist bestens für den intensiven Einsatz geeignet. Hauptvorteile: 10 Liter Fassungsvermögen – ideal für Suppen & Saucen Edelstahlgehäuse – langlebig & leicht zu reinigen 400W Leistung für schnelles Erwärmen Integrierter Thermostat für präzise Temperaturregelung Herausnehmbarer Einsatz für einfaches Reinigen Perfekt für die professionelle Gastronomie geeignet Technische Daten: Leistung: 400W / 230V Kapazität: 10L Maße: 370 x 370 x 380 mm Gewicht: 5 kg83,29 €*Versand: 15,35 €Sichere Weiterleitung zum Anbieter
-
Offgridtec LiFePO4 Akku 12V 30Ah - sicher & effizient für PV & USVOffgridtec LiFePO4 Akku 12,8V 30Ah – Lithium-Batterie mit BMS Kompakter Lithium-Akku für Solar, Wohnmobil und USV-Systeme Der Offgridtec LiFePO4 Akku 12/30 (MPN 020675) ist eine moderne Energiespeicherlösung mit 12,8 Volt Nennspannung und 30 Ah Kapazität. Er überzeugt durch kompakte Maße, geringes Gewicht und zuverlässige Leistung – ideal für netzunabhängige Anwendungen wie Photovoltaik, mobile Stromversorgung oder Notstromsysteme. Hohe Effizienz und lange Lebensdauer Mit bis zu 2000 Ladezyklen und einem Energiegehalt von 384 Wh eignet sich der Akku besonders für langlebige, wartungsarme Energiesysteme. Dank seiner Lithium-Eisenphosphat-Technologie ist der Akku nicht nur leistungsstark, sondern auch äußerst sicher im Betrieb. Integriertes Batterie-Management-System (BMS) Das integrierte BMS schützt die Zellen zuverlässig vor Überladung, Tiefentladung, Überhitzung, Kurzschluss und weiteren Risiken. So bleibt die Batterie auch bei hoher Beanspruchung sicher und effizient nutzbar. Flexible Einsatzmöglichkeiten Der Akku kann in bis zu vier Einheiten parallel oder in Reihe geschaltet werden. Damit lässt sich die Systemkapazität flexibel anpassen – ideal für modulare oder wachsende Anwendungen im mobilen oder stationären Bereich. Technische Daten Nennspannung: 12,8 V Nennkapazität: 30 Ah Energie: 384 Wh Max. Ladespannung: 14,6 V Entladeschlussspannung: 10 V Empfohlener Ladestrom: 6 A Dauerentladestrom: 30 A Max. Pulsstrom: 60 A Anschluss: M6 Schutzart: IP65 (staub- und spritzwassergeschützt) Maße (L x B x H): 194 x 132 x 170 mm Gewicht: 3,34 kg Lebensdauer: bis zu 2000 Ladezyklen Vorteile Hohe Energieeffizienz von 92 % Geringes Gewicht und kompakte Bauform Kein Memory-Effekt, keine Wartung erforderlich Längere Lebensdauer im Vergleich zu Blei- oder Gelbatterien Sicher durch integrierten Zellschutz Typische Anwendungsbereiche Photovoltaik- und Inselsysteme Wohnmobile, Camper, Caravan Boote, Yachten, Freizeitfahrzeuge Notstromversorgung (USV) Lieferumfang 1x Offgridtec LiFePO4 Akku 12,8V 30Ah mit integriertem BMS129,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was kosten bereitstellungszinsen?
Bereitstellungszinsen sind Zinsen, die anfallen, wenn ein Kreditnehmer einen Kredit nicht wie vereinbart abruft und das Geld stattdessen beim Kreditgeber "bereitgestellt" wird. Die Höhe der Bereitstellungszinsen kann je nach Kreditvertrag und Kreditgeber variieren. In der Regel liegen sie zwischen 0,25% und 0,5% pro Monat des nicht abgerufenen Kreditbetrags. Es ist wichtig, die genauen Konditionen des Kreditvertrags zu prüfen, um zu erfahren, wie hoch die Bereitstellungszinsen sind und unter welchen Umständen sie anfallen. **
-
Werden bereitstellungszinsen taggenau berechnet?
Werden Bereitstellungszinsen taggenau berechnet? Bereitstellungszinsen werden in der Regel nicht taggenau berechnet, sondern für den gesamten Zeitraum, in dem ein Darlehen nicht in Anspruch genommen wird. Sie werden oft als Pauschalbetrag für einen bestimmten Zeitraum festgelegt. Die genaue Berechnung kann je nach Kreditinstitut variieren. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wie die Bereitstellungszinsen berechnet werden. In einigen Fällen können auch taggenaue Berechnungen vereinbart werden, daher ist es ratsam, dies mit dem Kreditgeber zu klären. **
-
Wann fallen bereitstellungszinsen an?
Bereitstellungszinsen fallen in der Regel an, wenn ein Kreditnehmer einen Kredit in Anspruch nimmt, aber die Auszahlung des gesamten Darlehensbetrags verzögert. Dies kann beispielsweise der Fall sein, wenn Baufortschritte nicht wie geplant erfolgen oder Unterlagen nicht rechtzeitig eingereicht werden. Die Bank stellt dem Kreditnehmer dann Bereitstellungszinsen in Rechnung, um die entgangenen Zinsen zu kompensieren. Die genauen Konditionen und Höhe der Bereitstellungszinsen sind in den Kreditverträgen festgelegt und können je nach Bank unterschiedlich sein. Es ist daher wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und in welcher Höhe Bereitstellungszinsen anfallen. **
-
Wie hoch sind die bereitstellungszinsen?
Die Höhe der Bereitstellungszinsen kann je nach Bank und Vertrag variieren. In der Regel liegen sie zwischen 0,25% und 0,5% pro Monat des noch nicht ausgezahlten Darlehensbetrags. Diese Zinsen werden fällig, wenn ein Kredit bereits genehmigt wurde, aber noch nicht vollständig abgerufen wurde. Die Bereitstellungszinsen dienen dazu, die Bank für die Bereithaltung des Darlehensbetrags zu entschädigen. Es ist daher wichtig, die genauen Konditionen im Kreditvertrag zu prüfen, um unerwartete Kosten zu vermeiden. **


Wie hoch dürfen bereitstellungszinsen sein?
Wie hoch Bereitstellungszinsen sein dürfen, hängt von verschiedenen Faktoren ab. Generell gibt es keine gesetzliche Obergrenze für Bereitstellungszinsen, jedoch müssen sie angemessen sein. In der Regel bewegen sich Bereitstellungszinsen zwischen 0,25% und 0,5% pro Monat. Bei Baufinanzierungen können sie jedoch auch höher ausfallen. Es ist wichtig, die Vertragsbedingungen genau zu prüfen und gegebenenfalls mit dem Anbieter zu verhandeln, um überhöhte Zinsen zu vermeiden. In jedem Fall sollten Verbraucher darauf achten, dass die Bereitstellungszinsen transparent und nachvollziehbar sind. **
Wie kann ich bereitstellungszinsen umgehen?
Um Bereitstellungszinsen zu umgehen, solltest du sicherstellen, dass du den Kreditvertrag rechtzeitig und vollständig erfüllst. Das bedeutet, dass du die vereinbarten Raten pünktlich zahlst und keine zusätzlichen Verzögerungen bei der Rückzahlung des Kredits auftritt. Falls du eine Umschuldung in Erwägung ziehst, solltest du darauf achten, dass die neue Finanzierung rechtzeitig abgeschlossen wird, um Bereitstellungszinsen zu vermeiden. Es ist auch ratsam, sich vor Vertragsabschluss über mögliche Kosten und Gebühren zu informieren, um unangenehme Überraschungen zu vermeiden. Letztendlich ist es wichtig, den Kreditvertrag sorgfältig zu prüfen und bei Unklarheiten rechtzeitig mit der Bank zu kommunizieren, um eventuelle Probleme zu vermeiden. **
Top-Angebote
Produkte zum Begriff Bereitstellungszinsen:
-
Famanu Kofferset - Hochwertig - Nachhaltig - Universell - ReisekofferDas Famanu Kofferset besteht aus einem Kabinenkoffer mit den Maßen 37 x 55 x 20 cm, einem Volumen von 35 Litern und einem Gewicht von 2,3 kg. Ergänzt wird es durch einen mittleren Koffer mit 44 x 68 x 26 cm, einem Fassungsvermögen von 62 Litern und einem Gewicht von 3,3 kg. Beide Koffer verfügen über ein Fach mit Reißverschluss sowie eine Tasche auf einer Seite und Gummibänder auf der anderen Seite, um das Gepäck sicher zu verstauen. Die vier multidirektionalen Drehräder ermöglichen ein müheloses Manövrieren, während das seitliche Zahlenschloss zusätzliche Sicherheit bietet. Für eine platzsparende Aufbewahrung können die Koffer ineinander verstaut werden. Lieferumfang: 1 Kabinenkoffer, 1 mittlerer Koffer.304,13 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Famanu Küchenarmatur - Flexibel und hochwertig - UniversalDie Famanu Küchenarmatur bietet durch ihren ausziehbaren Auslauf maximale Flexibilität bei der Nutzung. Sie ermöglicht es, jede Ecke der Spüle mühelos zu reinigen und schwere Töpfe bequem zu befüllen. Mit einem praktischen Einhebelgriff und einer 360-Grad-Drehbarkeit ist diese Armatur nicht nur für verschiedene Spülen geeignet, sondern bietet auch hohe Installationsflexibilität, ideal für jede Küche. Zudem kann diese kosteneffiziente Küchenarmatur bis zu 40 % Wasser sparen. (Hinweis: Diese Armatur kann den Wasserstrahlmodus nicht ändern. Kein Duschwasser.) Hergestellt aus hochwertigem 304 Edelstahl, ist die Küchenarmatur resistent gegen Fingerabdrücke und leicht zu reinigen. Die harmonische Metalloberfläche und das elegante Design werden jeden Koch erfreuen. Mit nur einem Knopfdruck kann zwischen warmem und kaltem Wasser gewechselt werden. Das hochwertige Keramikkartuschensystem sorgt für eine präzise Regelung des Wasserflusses und der Wassertemperatur und ist zudem langlebig. Die Fama346,41 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Famanu Kofferset - Hochwertig - Flexibel - Universell - ReisekofferDas Famanu Kofferset ist der ideale Begleiter für alle Reisearten. Mit verschiedenen Größen - Handgepäck, mittel und XL - bietet es zahlreiche Optionen, egal ob für einen Städtetrip, einen Sommerurlaub, kurzfristige Flüge oder Geschäftsreisen. Die robuste Hartschale sorgt für einen sicheren Transport des Gepäcks. Die Koffer bestehen aus hochwertigem ABS-Kunststoff und sind mit Dure-Flex-Technologie ausgestattet, die für eine hohe Widerstandsfähigkeit sorgt. Das moderne Design behält stets seine ursprüngliche Form und ist stoßfest, was die Koffer zur perfekten Wahl für Reisende macht. Ein integriertes Zahlenschloss bietet zusätzliche Sicherheit und schützt das Gepäck vor unbefugtem Zugriff. Praktisch ist auch die Möglichkeit, die Koffer ineinander zu verstauen, sowie die ergonomische Teleskopstange mit zwei Höhenstufen, die eine aufrechte Haltung beim Transport ermöglicht. Lieferumfang: 1 x Handgepäck, 1 x mittelgroßer Koffer, 1 x XL-Koffer.336,07 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Commons Ökonomie. Nachhaltig, resilient, effizient?Commons Ökonomie. Nachhaltig, resilient, effizient? , Die Idee der "Allmende", Gemeingüter oder "Commons" genießt als mehr oder weniger radikale Alternative zur aktuellen Wirtschaftsweise hohe Wertschätzung. Dabei lebt sie von einer gewissen Offenheit gegenüber alternativen politischen Philosophien und Ideologie. Sie kann sowohl als eine moderne Bekräftigung liberaler Staatsskepsis als auch als kluge Weiterentwicklung traditionaler Wirtschaftsformen (möglicherweise verbunden mit eher konservativer Sichtweisen) gesehen werden. Was macht die Faszination von Commons vor dem Hintergrund aktueller Herausforderungen aus? Wie hängen Commons und die politischen Herausforderungen der sozial-ökologischen Transformation zusammen? Welche Bezüge gibt es zu anderen Nachhaltigkeitsnarrativen oder zur Debatte um Resilienz? Auf der Suche nach Antworten auf dieser Fragen liefert das neue Jahrbuch "Normative und institutionelle Grundfragen der Ökonomik" auch eine Kritik der Ontologien, die dem derzeitigen Wirtschaftssystem und der Überhöhung privater Eigentumsrechte im Rechtssystem zugrunde liegen. 978-3-7316-1567-5 Inhalt: Ulrich Klüh und Richard Sturn: Gemeinschaftlich Wirtschaften? Wie nachhaltig, resilient und effizient sind Commons? Clemens M. Schmidt, Leonie N. Mader und Andrea Maurer: Commons: soziale Einbettungsformen gemeinschaftlichen Wirtschaftens Nils Goldschmidt und Theo Simon: Die Governance der sozialen Kohäsion in der Sozialen Marktwirtschaft Julian Degan und Bernhard Emunds: Private land ownership and the city as a commons An economic-ethical reflection on the challenge of rapidly rising urban land prices Notburga Ott und Miriam Beblo: Familien als Commons - Sorgearbeit fairteilen? Frank Schulz-Nieswandt, Julia Beideck, Johannes Blome-Drees, Simon Micken, Joschka Moldenhauer und Philipp Thimm: Gemeinwohl und die Form der Genossenschaft. Die Genossenschaft als Form für Gemeinwohlaufgaben und ihre mögliche Ausdrucksgestalt als Commoning Anja Niedworok: Die Schweizer Genossenschaften als resilientes Organisationsmodell. Eine Folge übermäßiger Anpassung? Anke Kopsch, Werner Stork, Maximilian Grund: Resilienz und Neugier. Ein neues Leitbild für das Management in Zeiten der Transformation Rudolf Dujmovits: Design Principles für Allmende-Institutionen im Spannungsfeld von Übernutzung, Unterbereitstellung und polyzentrischer Klimapolitik Stephan Hobe: Common Heritage of Humanity - Gemeinsames Erbe der Menschheit Friederike Edel, Armin Schuster und Werner Stork: Die resiliente und neugierige Verantwortungsgesellschaft und der potenzielle Beitrag von Genossenschaften zur Aktivierung der Zivilgesellschaft Katja Schubel: Demokratisierung städtischen Raums: Ein Recht für Urban Commons Jan-Felix Schrape: Digitalisierung und das Versprechen sozioökonomischer Dezentralisierung Richard Sturn: Commons als politische Institutionen in der Digitalen Transformation , Weitere ABS-Teile > Bremsen & Bremsenteile , Erscheinungsjahr: 202407, Titel der Reihe: Jahrbuch normative und institutionelle Grundfragen der Ökonomik#21#, Redaktion: Sturn, Richard~Klüh, Ulrich, Seitenzahl/Blattzahl: 334, Keyword: Allmende-Güter; Digitale Transformation; Digitalisierung; Gemeinsames Erbe der Menschheit; Gemeinwohl; Genossenschaften; Sorgearbeit; Verantwortungsgesellschaft, Fachschema: Wirtschaftstheorie~Verhalten / Wirtschaft, Arbeit, Recht, Fachkategorie: Verhaltensökonomie, Imprint-Titels: Jahrbuch normative und institutionelle Grundfragen der Ökonomik, Warengruppe: HC/Volkswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 207, Breite: 136, Höhe: 24, Gewicht: 456, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind bereitstellungszinsen zulässig?
Sind Bereitstellungszinsen zulässig? Bereitstellungszinsen sind grundsätzlich zulässig, wenn sie vertraglich vereinbart wurden und im Rahmen der gesetzlichen Vorgaben liegen. Sie dienen dazu, den Kreditgeber für entgangene Zinsen zu entschädigen, wenn der Kreditnehmer das Darlehen nicht sofort in Anspruch nimmt. Allerdings dürfen die Bereitstellungszinsen nicht übermäßig hoch sein und müssen transparent und nachvollziehbar sein. Es empfiehlt sich daher, die genauen Konditionen im Kreditvertrag zu prüfen und gegebenenfalls mit einem Experten zu klären, ob die Bereitstellungszinsen angemessen sind. **
-
Wer zahlt bereitstellungszinsen?
Wer zahlt Bereitstellungszinsen? Bereitstellungszinsen werden in der Regel von Kreditnehmern gezahlt, wenn sie einen Kredit in Anspruch nehmen, aber die Auszahlung des gesamten Betrags verzögern. Diese Zinsen dienen als Ausgleich für die Bereitstellung des Geldes durch die Bank, das in dieser Zeit nicht anderweitig verwendet werden kann. Die Höhe der Bereitstellungszinsen kann je nach Kreditinstitut und Vertrag variieren. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und in welcher Höhe Bereitstellungszinsen anfallen. **
-
Was kosten bereitstellungszinsen?
Bereitstellungszinsen sind Zinsen, die anfallen, wenn ein Kreditnehmer einen Kredit nicht wie vereinbart abruft und das Geld stattdessen beim Kreditgeber "bereitgestellt" wird. Die Höhe der Bereitstellungszinsen kann je nach Kreditvertrag und Kreditgeber variieren. In der Regel liegen sie zwischen 0,25% und 0,5% pro Monat des nicht abgerufenen Kreditbetrags. Es ist wichtig, die genauen Konditionen des Kreditvertrags zu prüfen, um zu erfahren, wie hoch die Bereitstellungszinsen sind und unter welchen Umständen sie anfallen. **
-
Werden bereitstellungszinsen taggenau berechnet?
Werden Bereitstellungszinsen taggenau berechnet? Bereitstellungszinsen werden in der Regel nicht taggenau berechnet, sondern für den gesamten Zeitraum, in dem ein Darlehen nicht in Anspruch genommen wird. Sie werden oft als Pauschalbetrag für einen bestimmten Zeitraum festgelegt. Die genaue Berechnung kann je nach Kreditinstitut variieren. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wie die Bereitstellungszinsen berechnet werden. In einigen Fällen können auch taggenaue Berechnungen vereinbart werden, daher ist es ratsam, dies mit dem Kreditgeber zu klären. **
Ähnliche Suchbegriffe für Bereitstellungszinsen
-
Professioneller Suppenwärmer 10L Edelstahl 400W – Schnell & Zuverlässig für GastronomieMit diesem professionellen Suppenwärmer 10 Liter halten Sie Suppen und Saucen während des gesamten Service perfekt warm. Ideal für Gastronomie, Buffets und Großküchen, überzeugt er durch seine robuste Edelstahlkonstruktion, hohe Leistung und eine herausnehmbare Einsatzschale für leichte Reinigung. Mit 400W Leistung bietet er schnelles Aufheizen und ist bestens für den intensiven Einsatz geeignet. Hauptvorteile: 10 Liter Fassungsvermögen – ideal für Suppen & Saucen Edelstahlgehäuse – langlebig & leicht zu reinigen 400W Leistung für schnelles Erwärmen Integrierter Thermostat für präzise Temperaturregelung Herausnehmbarer Einsatz für einfaches Reinigen Perfekt für die professionelle Gastronomie geeignet Technische Daten: Leistung: 400W / 230V Kapazität: 10L Maße: 370 x 370 x 380 mm Gewicht: 5 kg83,29 €*Versand: 15,35 €Sichere Weiterleitung zum Anbieter
-
Offgridtec LiFePO4 Akku 12V 30Ah - sicher & effizient für PV & USVOffgridtec LiFePO4 Akku 12,8V 30Ah – Lithium-Batterie mit BMS Kompakter Lithium-Akku für Solar, Wohnmobil und USV-Systeme Der Offgridtec LiFePO4 Akku 12/30 (MPN 020675) ist eine moderne Energiespeicherlösung mit 12,8 Volt Nennspannung und 30 Ah Kapazität. Er überzeugt durch kompakte Maße, geringes Gewicht und zuverlässige Leistung – ideal für netzunabhängige Anwendungen wie Photovoltaik, mobile Stromversorgung oder Notstromsysteme. Hohe Effizienz und lange Lebensdauer Mit bis zu 2000 Ladezyklen und einem Energiegehalt von 384 Wh eignet sich der Akku besonders für langlebige, wartungsarme Energiesysteme. Dank seiner Lithium-Eisenphosphat-Technologie ist der Akku nicht nur leistungsstark, sondern auch äußerst sicher im Betrieb. Integriertes Batterie-Management-System (BMS) Das integrierte BMS schützt die Zellen zuverlässig vor Überladung, Tiefentladung, Überhitzung, Kurzschluss und weiteren Risiken. So bleibt die Batterie auch bei hoher Beanspruchung sicher und effizient nutzbar. Flexible Einsatzmöglichkeiten Der Akku kann in bis zu vier Einheiten parallel oder in Reihe geschaltet werden. Damit lässt sich die Systemkapazität flexibel anpassen – ideal für modulare oder wachsende Anwendungen im mobilen oder stationären Bereich. Technische Daten Nennspannung: 12,8 V Nennkapazität: 30 Ah Energie: 384 Wh Max. Ladespannung: 14,6 V Entladeschlussspannung: 10 V Empfohlener Ladestrom: 6 A Dauerentladestrom: 30 A Max. Pulsstrom: 60 A Anschluss: M6 Schutzart: IP65 (staub- und spritzwassergeschützt) Maße (L x B x H): 194 x 132 x 170 mm Gewicht: 3,34 kg Lebensdauer: bis zu 2000 Ladezyklen Vorteile Hohe Energieeffizienz von 92 % Geringes Gewicht und kompakte Bauform Kein Memory-Effekt, keine Wartung erforderlich Längere Lebensdauer im Vergleich zu Blei- oder Gelbatterien Sicher durch integrierten Zellschutz Typische Anwendungsbereiche Photovoltaik- und Inselsysteme Wohnmobile, Camper, Caravan Boote, Yachten, Freizeitfahrzeuge Notstromversorgung (USV) Lieferumfang 1x Offgridtec LiFePO4 Akku 12,8V 30Ah mit integriertem BMS129,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann fallen bereitstellungszinsen an?
Bereitstellungszinsen fallen in der Regel an, wenn ein Kreditnehmer einen Kredit in Anspruch nimmt, aber die Auszahlung des gesamten Darlehensbetrags verzögert. Dies kann beispielsweise der Fall sein, wenn Baufortschritte nicht wie geplant erfolgen oder Unterlagen nicht rechtzeitig eingereicht werden. Die Bank stellt dem Kreditnehmer dann Bereitstellungszinsen in Rechnung, um die entgangenen Zinsen zu kompensieren. Die genauen Konditionen und Höhe der Bereitstellungszinsen sind in den Kreditverträgen festgelegt und können je nach Bank unterschiedlich sein. Es ist daher wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und in welcher Höhe Bereitstellungszinsen anfallen. **
-
Wie hoch sind die bereitstellungszinsen?
Die Höhe der Bereitstellungszinsen kann je nach Bank und Vertrag variieren. In der Regel liegen sie zwischen 0,25% und 0,5% pro Monat des noch nicht ausgezahlten Darlehensbetrags. Diese Zinsen werden fällig, wenn ein Kredit bereits genehmigt wurde, aber noch nicht vollständig abgerufen wurde. Die Bereitstellungszinsen dienen dazu, die Bank für die Bereithaltung des Darlehensbetrags zu entschädigen. Es ist daher wichtig, die genauen Konditionen im Kreditvertrag zu prüfen, um unerwartete Kosten zu vermeiden. **
-
Wie hoch dürfen bereitstellungszinsen sein?
Wie hoch Bereitstellungszinsen sein dürfen, hängt von verschiedenen Faktoren ab. Generell gibt es keine gesetzliche Obergrenze für Bereitstellungszinsen, jedoch müssen sie angemessen sein. In der Regel bewegen sich Bereitstellungszinsen zwischen 0,25% und 0,5% pro Monat. Bei Baufinanzierungen können sie jedoch auch höher ausfallen. Es ist wichtig, die Vertragsbedingungen genau zu prüfen und gegebenenfalls mit dem Anbieter zu verhandeln, um überhöhte Zinsen zu vermeiden. In jedem Fall sollten Verbraucher darauf achten, dass die Bereitstellungszinsen transparent und nachvollziehbar sind. **
-
Wie kann ich bereitstellungszinsen umgehen?
Um Bereitstellungszinsen zu umgehen, solltest du sicherstellen, dass du den Kreditvertrag rechtzeitig und vollständig erfüllst. Das bedeutet, dass du die vereinbarten Raten pünktlich zahlst und keine zusätzlichen Verzögerungen bei der Rückzahlung des Kredits auftritt. Falls du eine Umschuldung in Erwägung ziehst, solltest du darauf achten, dass die neue Finanzierung rechtzeitig abgeschlossen wird, um Bereitstellungszinsen zu vermeiden. Es ist auch ratsam, sich vor Vertragsabschluss über mögliche Kosten und Gebühren zu informieren, um unangenehme Überraschungen zu vermeiden. Letztendlich ist es wichtig, den Kreditvertrag sorgfältig zu prüfen und bei Unklarheiten rechtzeitig mit der Bank zu kommunizieren, um eventuelle Probleme zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.